
Облигации: как оценить риски перед покупкой
Время чтения: 7 минут
Вы уже знаете, как устроены облигации, чем отличаются их виды и от чего зависит доход. Но как понять, стоит ли покупать конкретную облигацию? Для этого недостаточно посмотреть на размер купона. Важно разобраться, кто выпустил бумагу, сможет ли эмитент выполнять обязательства и на каких условиях предусмотрены выплаты.
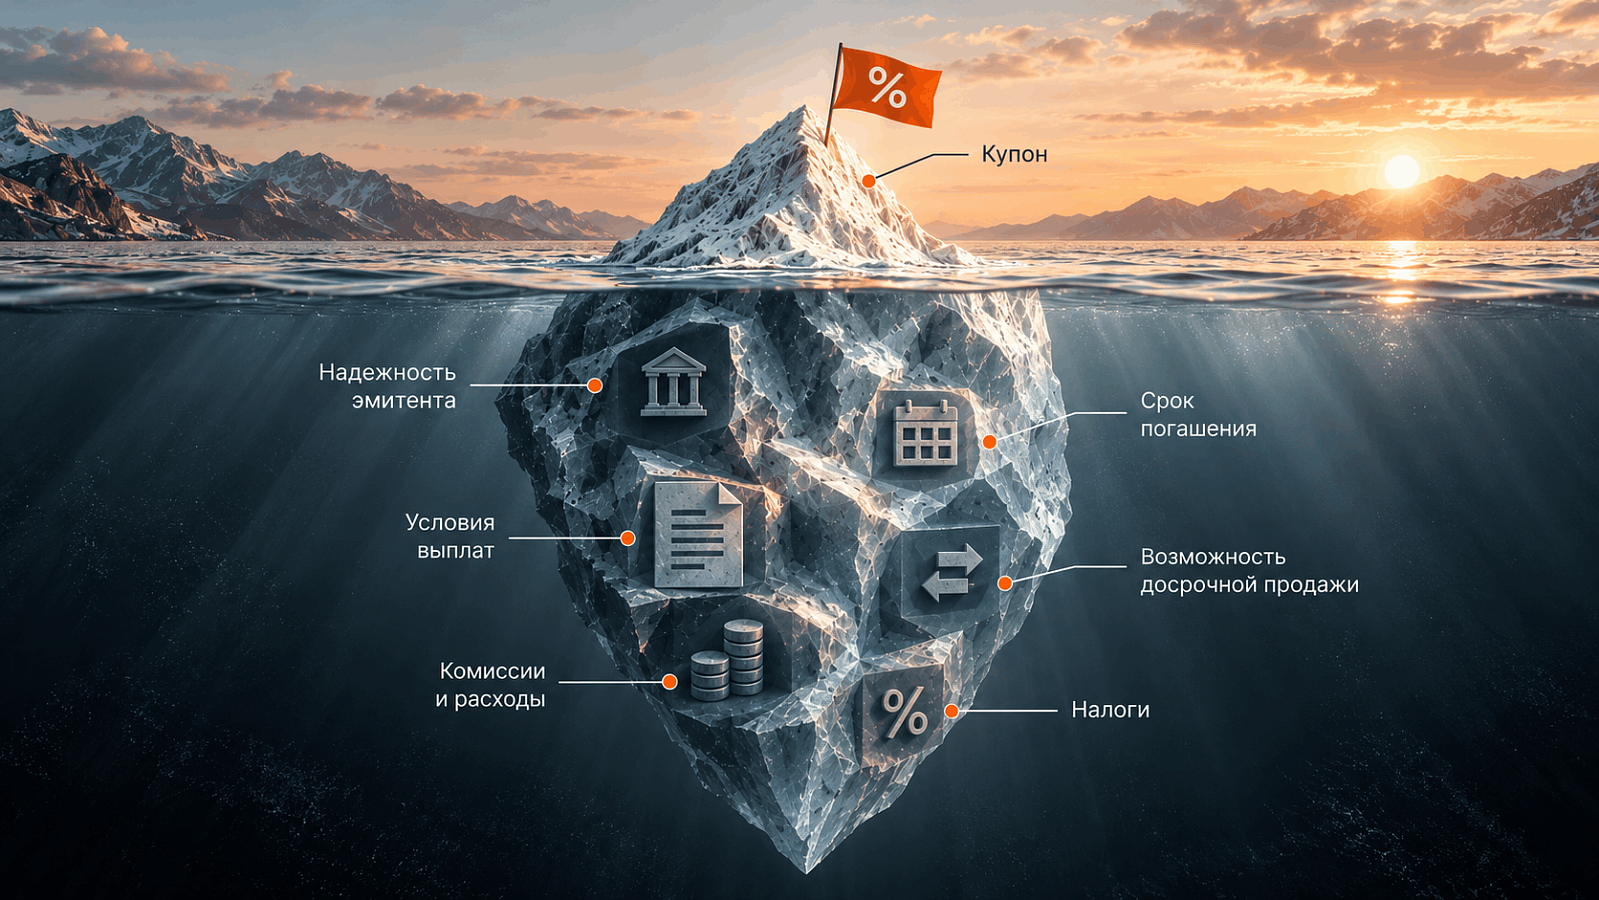
Разберемся, какую информацию изучить перед покупкой, как оценить риски и что проверить, чтобы условия облигации соответствовали вашим финансовым планам.
Кто отвечает за выплаты?
Облигации выпускает эмитент – организация, которая обязуется выплачивать предусмотренный доход и вернуть номинальную стоимость на условиях выпуска.
Для начала найдите в проспекте эмиссии полное наименование эмитента и номер выпуска. Это поможет не перепутать разные облигации одной организации: у них могут отличаться сроки, ставки и порядок погашения.
Проспект эмиссии можно запросить у эмитента или брокера, через которого вы планируете покупку, либо найти самостоятельно, например на официальном сайте эмитента.
Условия выпуска покажут, какие выплаты предусмотрены по облигации и в какие сроки, а информация об эмитенте поможет оценить его способность выполнять обязательства.
Что посмотреть в отчетности компании?
Для первого знакомства с финансовым положением компании изучите два показателя: выручку и чистую прибыль или убыток. Их можно найти в отчете о прибылях и убытках. Сравните данные за сопоставимые периоды, например за два полных года. Обратите внимание на единицы измерения: суммы могут быть указаны в тысячах рублей.
Выручка показывает объем продаж в денежном выражении, а чистая прибыль или убыток – финансовый результат после учета доходов, расходов и налогов.
Представим, что выручка условной компании выросла с 10 до 12 млн рублей, а чистая прибыль снизилась с 1 до 0,6 млн рублей. Компания стала больше продавать в денежном выражении, но ее прибыль уменьшилась. В пояснениях к отчетности стоит поискать причину: например, выросли расходы или произошли другие изменения.
Однако этих показателей недостаточно, чтобы понять, сможет ли компания вовремя платить по облигациям.
Для более полной оценки посмотрите также на долги и движение денежных средств:
► В бухгалтерском балансе и пояснениях к нему найдите сведения о кредитах, займах и других долговых обязательствах. Обратите внимание, как менялась их сумма и какие платежи предстоят компании.
► В отчете о движении денежных средств посмотрите, сколько денег поступило и сколько было выплачено за отчетный период.
Даже если финансовые показатели компании выглядят устойчивыми, риск задержки или неполного получения выплат сохраняется. Изучение отчетности помогает оценить кредитный риск, но не устраняет его. Чтобы снизить зависимость от одной организации, можно распределить вложения между облигациями разных эмитентов.
Как пользоваться кредитным рейтингом?
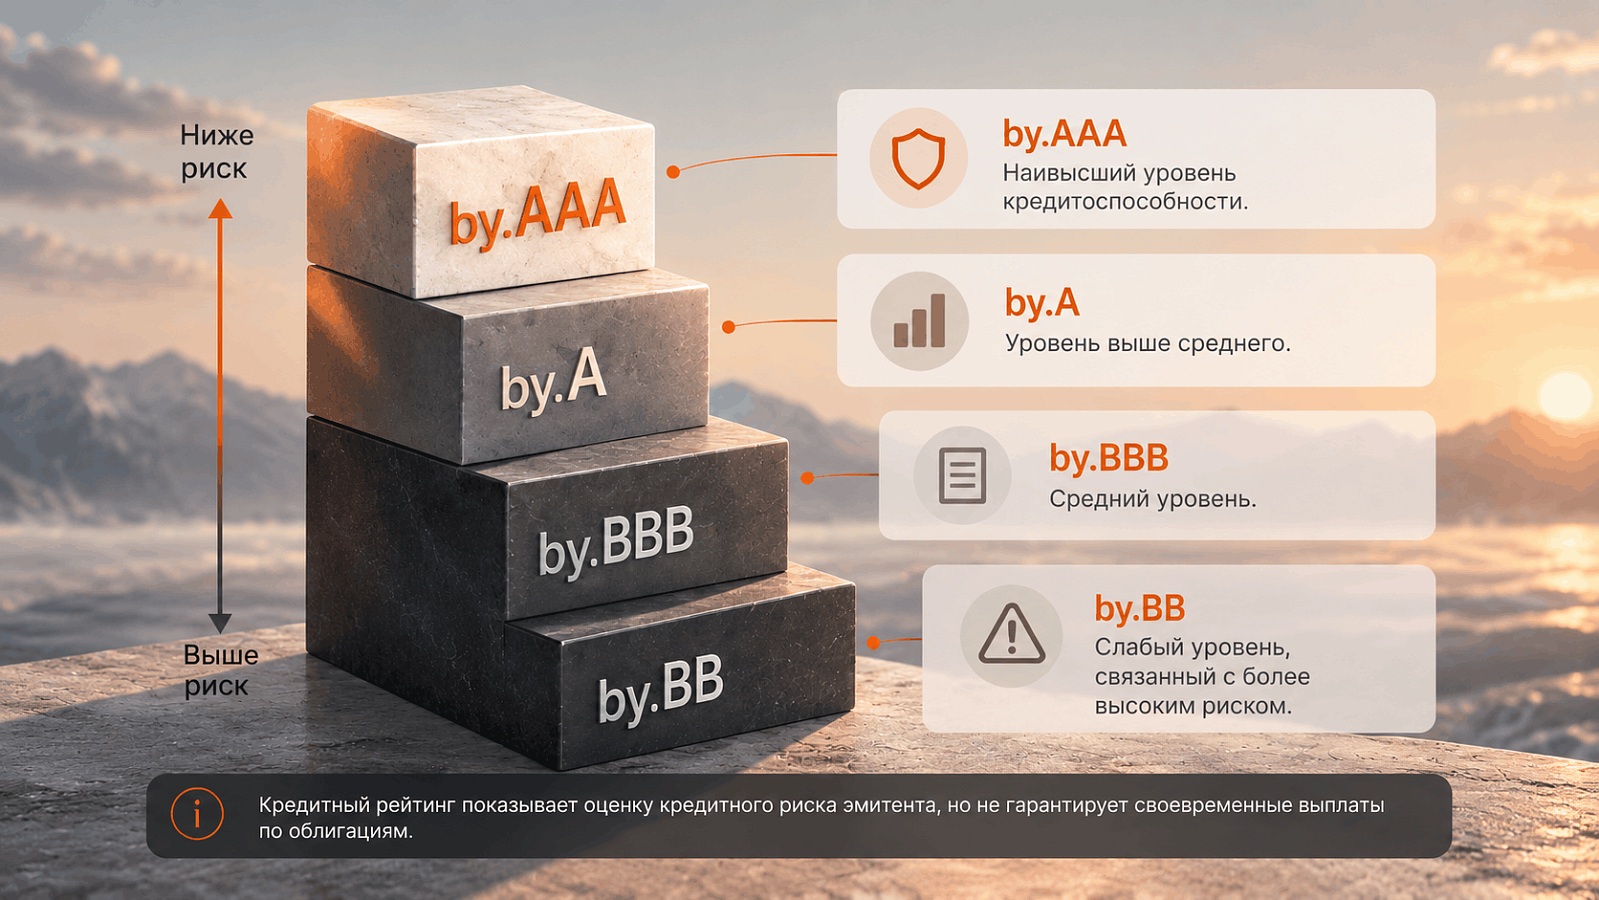
Кредитный рейтинг – это мнение рейтингового агентства о способности организации своевременно и полностью выполнять финансовые обязательства. Он помогает оценить кредитный риск, но не гарантирует выплаты и не является рекомендацией к покупке.
Например, в национальной рейтинговой шкале BIK Ratings:
► by.AAA – наивысший уровень кредитоспособности;
► by.A – уровень выше среднего;
► by.BBB – средний уровень;
► by.BB – слабый уровень, связанный с более высоким риском.
Если у эмитента есть рейтинг, найдите его в разделе кредитных рейтингов BIK Ratings. Проверьте дату последнего пересмотра и то, действует ли оценка. В пояснении к рейтингу можно узнать, какие обстоятельства поддерживают финансовую устойчивость компании и что может негативно повлиять на финансовую устойчивость компании.
Обратите внимание и на прогноз рейтинга. Например, «стабильный» означает, что агентство не ожидает существенного изменения рейтинга в рамках своего прогноза.
Что делать, если у эмитента нет кредитного рейтинга?
Отсутствие рейтинга не означает автоматически, что компания ненадежна. Но в этом случае у вас нет заключения рейтингового агентства, которое могло бы служить дополнительным ориентиром.
Изучите последнюю опубликованную годовую отчетность эмитента и более свежую промежуточную, если она есть. Также проверьте, как компания исполняла обязательства по предыдущим выпускам облигаций.
При изучении информации постарайтесь найти ответы на три вопроса:
► За счет какой деятельности компания получает доход?
► Какие выплаты по долгам ей предстоят?
► За счет каких средств она планирует выполнять обязательства по выбранным облигациям?
Сопоставьте ответы с данными отчетности и и проспектом эмиссии. Если информация отсутствует или остается непонятной, не торопитесь с покупкой.
Что важно знать о сроках выплат?
Даже если финансовое положение эмитента выглядит приемлемым, важно проверить, подходят ли сроки выплат вашим планам.
В условиях выпуска найдите две даты:
► Даты выплаты процентного дохода – когда инвестор должен получить предусмотренные проценты.
► Дату погашения – когда эмитент должен вернуть номинальную стоимость облигации.
Сроки выплаты процентного дохода и возврата номинала могут различаться. Если деньги понадобятся раньше погашения, проверьте, какие возможности досрочно получить вложенные средства предусмотрены условиями выпуска.
Рассмотрим пример – облигации Министерства финансов Республики Беларусь № 406. Данный выпуск доступен к приобретению на электронной торговой площадке Белагропромбанка.
В документе указаны следующие условия:
► номинальная стоимость одной облигации – 200 BYN. Цена покупки определяется отдельно
► даты процентных выплат – 22 декабря 2026 года; 22 июня и 22 декабря 2027 и 2028 годов; 22 июня 2029 года.
► дата погашения – 22 июня 2029 года.
Предположим, вы планируете потратить основную сумму летом 2027 года. В июне предусмотрена выплата процентов, но номинал по условиям выпуска возвращается только в 2029 году. Значит, если деньги нужны летом 2027-го, нужно заранее разобраться, как получить их до погашения.
Есть и еще один нюанс: у выпуска № 406 переменная ставка. Она равна ставке рефинансирования Национального банка с учетом ее изменения плюс 0,25 процентного пункта. Поэтому даты выплат известны заранее, а их размер в будущем может измениться в зависимости от изменения ставки рефинансирования Национального банка.
Что это означает для инвестора? График помогает понять, когда предусмотрены выплаты, но не всегда позволяет заранее определить их точную сумму. Если ставка меняется, будущий процентный доход зависит от ее значения в соответствующие периоды.
Параметры и документы выпуска № 406 можно найти здесь.
Что делать, если деньги понадобятся раньше срока погашения?
Если вы планируете использовать вложенные деньги до окончания срока облигации, заранее проверьте, какие возможности предусмотрены условиями выпуска.
В документах может быть предусмотрена возможность досрочно продать облигацию эмитенту. Если такая возможность есть, проверьте даты, когда это можно сделать, и порядок подачи заявления.
У выпуска № 406 первая дата, когда владелец может досрочно продать облигацию эмитенту, – 22 февраля 2027 года. Для этого выпуска предусмотрены и последующие даты, когда это можно сделать.
Продажа другому инвестору. Если для выбранной облигации доступна такая операция, ее можно попробовать продать до погашения. Однако цена продажи может оказаться выше или ниже цены покупки. Кроме того, покупателя может не найтись к нужному сроку.
Здесь важно учитывать два риска:
► Рыночный риск – облигацию может потребоваться продать дешевле, чем вы за нее заплатили.
► Риск ликвидности – может не оказаться покупателя, готового приобрести ее по желаемой цене в нужный момент.
Если вы держите облигацию до погашения и эмитент выполняет свои обязательства, временное снижение рыночной цены само по себе не означает потери номинальной стоимости.
Что уточнить перед покупкой?
Когда вы выбрали выпуск, обратитесь в банк или к другому профессиональному участнику рынка ценных бумаг, через которого планируете совершить сделку.
Например, на сайте Белагропромбанка описан порядок покупки бездокументарных государственных облигаций: необходимо открыть текущий счет и счет «депо» для учета ценных бумаг, а также заключить соответствующий договор.
До оформления сделки уточните:
- доступен ли нужный выпуск и необходимое количество облигаций;
- какую полную сумму нужно заплатить;
- предусмотрены ли комиссии и другие расходы;
- на какой счет будут поступать проценты и деньги при погашении;
- нужно ли подавать заявление или выполнять другие действия для получения выплат.
Сохраните документы по сделке, чтобы при необходимости проверить условия покупки и выплаты по облигации.
Какие расходы и налоги учитывать?
Чтобы оценить финансовый результат, учитывайте цену покупки, процентные выплаты, комиссии и применимые налоги.
Если ставка переменная, имейте в виду, что будущий процентный доход может измениться. Если планируете продать облигацию до погашения, заранее определить итоговый результат не получится: цена продажи будет зависеть от условий сделки на тот момент.
Налоговый режим также зависит от вида ценной бумаги и конкретной операции.
Например, доходы физических лиц по государственным ценным бумагам Республики Беларусь освобождаются от подоходного налога. Это предусмотрено пунктом 33 статьи 208 Налогового кодекса Республики Беларусь.
При этом освобождение от налога не означает, что покупка и обслуживание облигаций бесплатны. Комиссии и другие расходы по сделке нужно учитывать отдельно.
Для других выпусков проверьте, какие налоговые правила применяются к процентным выплатам, продаже или погашению облигаций. Условия налогообложения зависят от вида ценной бумаги и конкретной операции.
Как принять решение?
Перед покупкой сопоставьте три вещи: финансовое положение эмитента, условия выпуска и собственные планы.
Понимаете ли вы, за счет чего эмитент будет выполнять обязательства? Знаете ли, когда получите проценты и номинал? Рассчитали ли расходы и выяснили ли, как получить деньги раньше срока, если они понадобятся?
Если деньги нужны раньше даты погашения, заранее изучите условия досрочной продажи или другие возможности, предусмотренные выпуском, либо рассмотрите облигацию с другим сроком.
Изучение документов помогает оценить риски, но не устраняет их. Важно выбирать выпуск, условия которого понятны и соответствуют вашим финансовым планам.
Чтобы ничего не упустить перед покупкой, воспользуйтесь чек-листом начинающего инвестора «Облигации: что проверить перед выбором». Он поможет проверить надежность эмитента, сроки погашения, цену и доходность облигации, учесть возможные риски, комиссии и налоги, а затем оценить ожидаемый доход с учетом расходов и принять решение: рассмотреть покупку, уточнить условия или отказаться от нее.
В следующей статье проекта «Умные деньги» перейдем к другому инструменту инвестирования – акциям. Разберемся, какие права получает акционер и от чего зависит его доход.


