
Банковский вклад: что важно знать перед открытием
Время чтения: 8 минут
Когда появляются свободные деньги, возникает вопрос: потратить их сейчас, оставить на счете или разместить так, чтобы получить доход? Один из самых распространенных вариантов — банковский вклад.
На первый взгляд, все просто: вы кладете деньги в банк, а банк начисляет на них проценты. Но обычно у вклада есть несколько важных условий. От них зависит, сколько денег вы получите в итоге и сможете ли забрать их тогда, когда понадобится.
Разберемся, как устроен вклад и на что стоит обратить внимание перед его открытием.
Что такое банковский вклад?
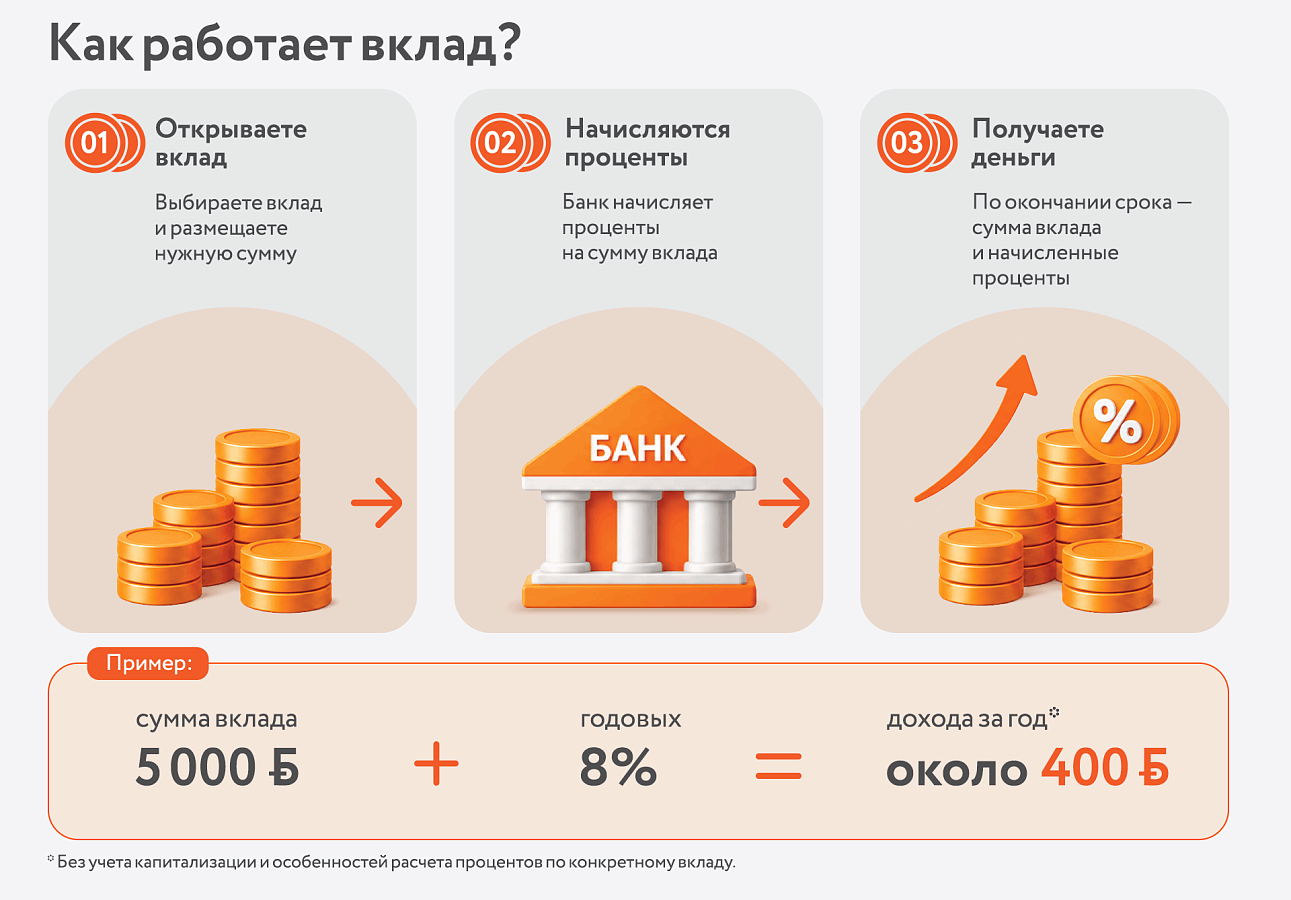
Банковский вклад (депозит) — это деньги, которые клиент передает банку на определенный срок, а банк обязуется вернуть их на условиях договора и выплатить доход в виде процентов.
Проще говоря, вы оставляете деньги в банке на определенных условиях, а банк платит вам за то, что пользуется этими деньгами.
Например, у Дмитрия есть 2 000 BYN, которые он не планирует тратить ближайшие полгода. Он может разместить эту сумму во вкладе и получить процентный доход.
А чем вклад отличается от обычного счета?
Счет обычно нужен для повседневных операций и быстрого доступа к деньгам. Вклад открывают на определенных условиях, чтобы сохранить свободные деньги и получить процентный доход.
То есть деньги на счете могут быть нужны для ежедневных расходов, а вклад — для той суммы, которой вы пока не планируете пользоваться.
Основные условия вклада
Чтобы понять, чем отличаются вклады, важно посмотреть на их основные условия
| Условие | Что это значит | Почему важно |
|---|---|---|
| Сумма вклада | Сколько денег вы кладете | От суммы зависит размер дохода |
| Срок | Как долго деньги находятся на вкладе | Определяет, когда завершится вклад |
| Процентная ставка | Сколько процентов начисляет банк | Влияет на размер дохода |
| Выплата процентов | Когда и как вы получаете начисленный доход | Определяет, когда и каким способом вы сможете им воспользоваться доходом по вкладу |
| Капитализация | Начисленные проценты прибавляются к сумме вклада | Может увеличить доход |
| Пополнение | Можно ли добавлять деньги | Важно, если вы регулярно откладываете |
| Частичное снятие | Можно ли забрать часть денег, не закрывая вклад | Важно, если может понадобиться только часть суммы |
| Отзывность | Можно ли вернуть деньги до окончания срока вклада | Определяет возможность досрочного возврата и условия такого возврата |
Отзывный и безотзывный вклад: в чем разница?
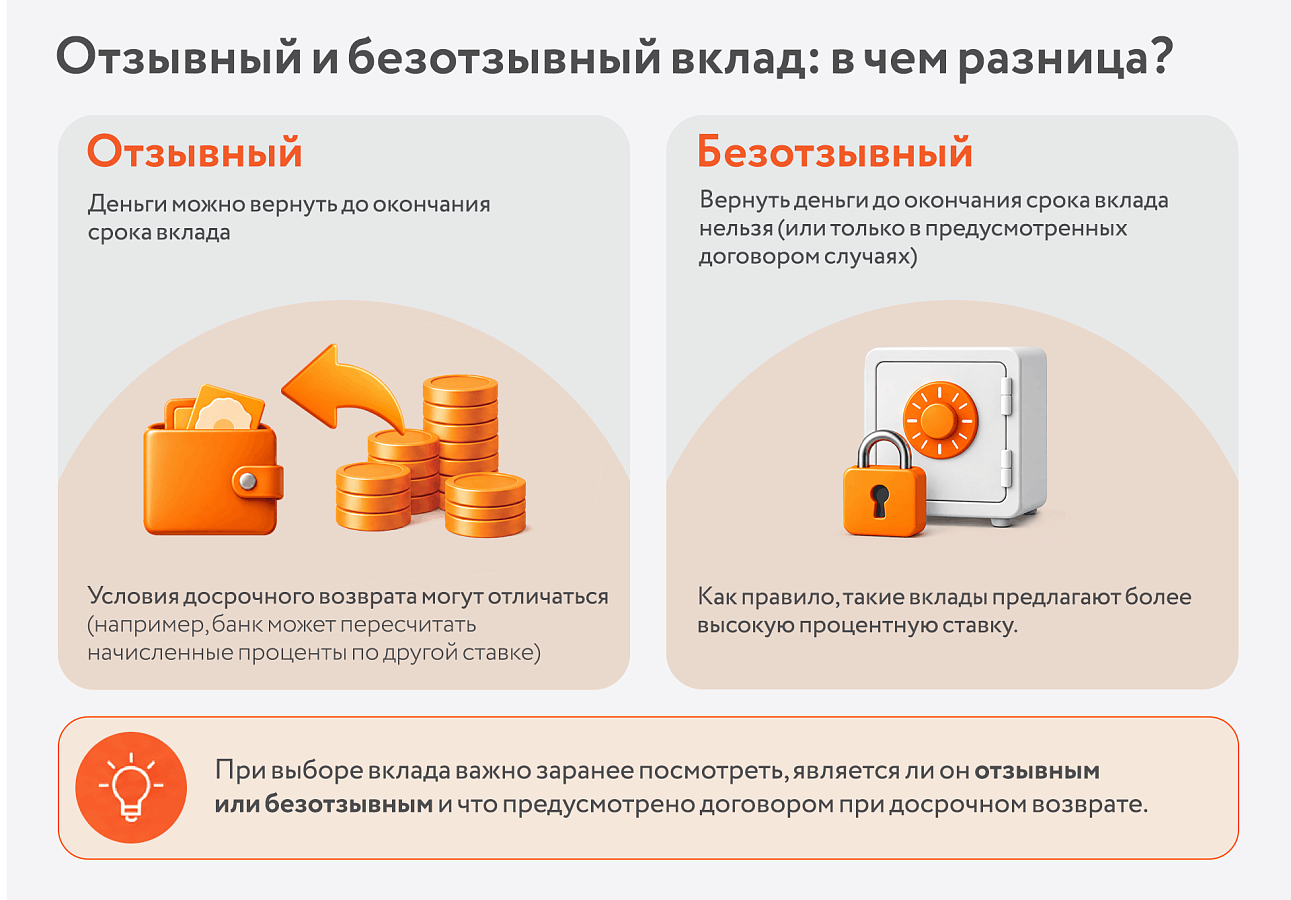
Отзывный вклад — вклад, по которому вкладчик может потребовать вернуть деньги до окончания установленного срока. При этом условия досрочного возврата могут отличаться. Например, банк может пересчитать начисленные проценты по другой ставке.
Безотзывный вклад — вклад, по которому вернуть деньги до окончания установленного срока по требованию вкладчика нельзя либо это возможно только в предусмотренных договором случаях.
Поэтому при выборе вклада важно заранее посмотреть, является ли он отзывным или безотзывным и что предусмотрено договором при досрочном возврате.
В какой валюте можно открыть вклад?
В зависимости от предложения банка вклад можно открыть в белорусских рублях и иностранной валюте, например в российских рублях, долларах США, евро или китайских юанях.
Процентная ставка: что означают проценты годовых?
Процентная ставка показывает, сколько дохода начисляется на сумму вклада за год при условии, что деньги находятся во вкладе весь этот период.
Представим, что вы положили на вклад 5 000 BYN под 8% годовых. Если для простоты не учитывать капитализацию и другие операции (например, дополнительное пополнение или частичное снятие), за год доход составит:
5 000 × 8% = 400 BYN.
То есть через год вы получите 5 400 BYN: первоначальные 5 000 BYN и 400 BYN процентного дохода.
Фиксированная и переменная ставка
Процентная ставка по вкладу может быть фиксированной или переменной. Фиксированная ставка не меняется в течение установленного договором срока вклада. Например, если вклад открыт под 8% годовых, эта ставка сохраняется на предусмотренных договором условиях.
Переменная ставка может изменяться в течение срока вклада. Ее размер может быть связан с изменением определенного показателя, например, ставки рефинансирования Национального банка.
Поэтому при открытии такого вклада важно посмотреть в договоре, от чего зависит ставка и по какому условию она может измениться.
Еще один важный момент: 8% годовых — это не значит, что за любой срок вы получите 8% от суммы. Ставка указана за год, а вклад может быть открыт на три, шесть месяцев или другой срок.
Например, если те же 5 000 BYN положить на вклад на полгода под 8% годовых, ориентировочный доход составит около 200 BYN.
На практике расчет может отличаться в зависимости от количества дней, порядка начисления процентов и условий конкретного вклада.
Капитализация: как она влияет на доход
Когда вы открываете вклад, банк может предусмотреть разные способы выплаты процентов. Если начисленные проценты остаются на вкладе, они прибавляются к его сумме, и в следующем периоде доход начисляется уже на увеличенную сумму.
Это и есть капитализация — прибавление начисленных процентов к основной сумме вклада.
Она может происходить ежемесячно, несколько раз в месяц или с другой периодичностью.
Разберем на примере: вы положили на вклад 5 000 BYN. За первый период банк начислил 40 BYN процентов. Если предусмотрена капитализация, на следующем этапе проценты будут начисляться уже на 5 040 BYN, а не на первоначальные 5 000 BYN.
При капитализации со временем разница может становиться заметнее, поскольку проценты начисляются уже на увеличенную сумму вклада. При этом капитализация не означает, что вклад автоматически выгоднее любого другого предложения.
Например, один банк может предложить более высокую ставку без капитализации, а другой — немного меньшую ставку, но с капитализацией. Сравнивать такие варианты лучше по итоговой сумме, которую вы получите к концу срока.
Срок вклада: когда понадобятся деньги?
Срок — один из самых важных параметров, потому что он определяет, как долго деньги будут находиться во вкладе.
Допустим, человеку деньги понадобятся через шесть месяцев. Он выбирает между двумя вариантами.
Безотзывный, на 185 дней, со ставкой 9,50% годовых. Дополнительные взносы разрешены, частичное снятие не предусмотрено.
Отзывный, на 370 дней, со ставкой 5% годовых. Дополнительные взносы разрешены, частичное снятие не предусмотрено.
Если человеку важно иметь возможность забрать деньги раньше окончания срока, отзывный вклад может быть более подходящим вариантом, даже несмотря на более низкую ставку.
Если же он точно знает, что деньги ему не понадобятся раньше окончания срока, можно рассмотреть безотзывный вклад с более высокой ставкой.
Поэтому срок вклада лучше выбирать исходя из того, когда могут понадобиться деньги.
Что будет, если деньги понадобятся раньше срока?
Если деньги понадобились раньше срока, сначала нужно посмотреть условия конкретного вклада. При досрочном возврате банк может пересчитать начисленные проценты по другой ставке.
Условия зависят от типа вклада. По отзывному вкладу деньги можно вернуть до окончания срока, но доход при этом может быть пересчитан. По безотзывному вкладу досрочный возврат по требованию вкладчика, как правило, не предусмотрен, кроме случаев, установленных договором.
Почему важно читать договор?
Эти условия помогают заранее понять, как будет работать вклад и на каких условиях вы сможете распоряжаться деньгами.
Нужно ли платить налог с процентов по вкладу?
В некоторых случаях с процентного дохода по банковскому вкладу удерживается подоходный налог.
Подоходный налог удерживается с процентного дохода по вкладам, если ставка по вкладу выше ставки до востребования и срок вклада составляет:
- в белорусских рублях — менее 1 года;
- в иностранной валюте — менее 2 лет.
Ставка подоходного налога составляет 13% от полученного процентного дохода.
При этом налог самостоятельно рассчитывать и перечислять не нужно: банки Республики Беларусь выступают налоговыми агентами и удерживают необходимую сумму из процентного дохода.
Отдельно стоит учитывать дополнительные взносы. Если по вкладу, который изначально не подпадал под налогообложение, сделать дополнительный взнос, и эта сумма фактически будет размещена менее года в белорусских рублях или менее двух лет в иностранной валюте, процентный доход по этому дополнительному взносу будет облагаться подоходным налогом.
Например, вклад в белорусских рублях открыт на год и первоначально не подпадает под налогообложение. Через два месяца вклад пополняют. Дополнительная сумма фактически находится на вкладе меньше года, поэтому с начисленного на нее процентного дохода будет удержан подоходный налог. При этом налог не удерживается с процентного дохода, начисленного на капитализированные проценты.
Номинальная и реальная доходность
Еще один момент, который важно учитывать при оценке вклада, — разница между номинальной и реальной доходностью.
Номинальная доходность — это доход, который показывает сама ставка вклада. Например, если банк предлагает 10% годовых, это номинальная ставка. Но за время хранения денег цены на товары и услуги могут измениться.
Представим, что человек положил 10 000 BYN на вклад под 10% годовых. Номинально через год он получил бы около 1 000 BYN процентного дохода. Но если за этот же период цены в среднем выросли, покупательная способность этих денег изменилась.
Реальная доходность — это доходность вклада с учетом изменения цен, то есть показатель того, насколько изменяется покупательная способность накоплений.
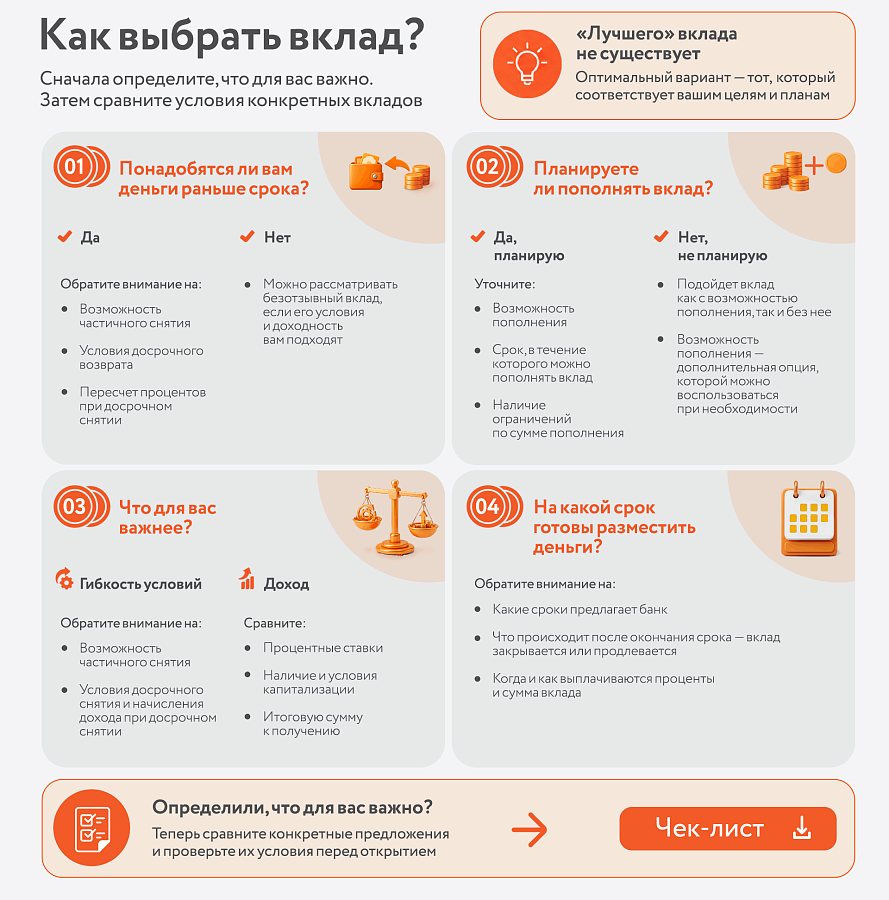
Как выбрать вклад под свою цель?
Допустим, у Анны есть 5 000 BYN. Она планирует использовать эти деньги через год для первоначального взноса при покупке автомобиля.
Она выбирает между двумя вкладами.
Ставка 10% годовых, но пополнять его нельзя. При досрочном возврате проценты пересчитываются по более низкой ставке.
Ставка 9% годовых, зато вклад можно пополнять, а начисленные проценты капитализируются
Если Анна уверена, что деньги не понадобятся раньше года и пополнять вклад она не планирует, ей может быть выгоднее вклад А за счет более высокой ставки.
Если же Анна собирается каждый месяц откладывать еще по 300–400 BYN, вклад Б может оказаться удобнее, несмотря на более низкую ставку.
А если деньги могут понадобиться раньше года, стоит сравнить условия досрочного возврата: при досрочном закрытии доход по вкладу может быть пересчитан.
Поэтому при выборе вклада важно учитывать не только процентную ставку, но и срок, возможность пополнения, капитализацию, условия досрочного возврата и другие параметры.
Вывод
Банковский вклад — один из способов сохранить свободные деньги и получить процентный доход.
При выборе важно смотреть не только на ставку, но и на срок, отзывность, возможность пополнения, капитализацию и условия досрочного возврата. Главное — выбрать вклад, условия которого соответствуют вашей цели и тому, когда вам могут понадобиться деньги.
Чек-лист перед открытием вклада
Чтобы было проще выбрать подходящий вклад и не упустить важные условия, подготовили для вас полезный чек-лист, в котором собрали основные параметры, на которые стоит обратить внимание перед открытием вклада.
С его помощью можно:
- проверить основные условия выбранного вклада;
- сравнить несколько предложений между собой;
- рассчитать итоговую сумму и доход;
- убедиться, что вы учли важные условия до открытия вклада.


